
Застрахованный отпуск — безупречный отдых
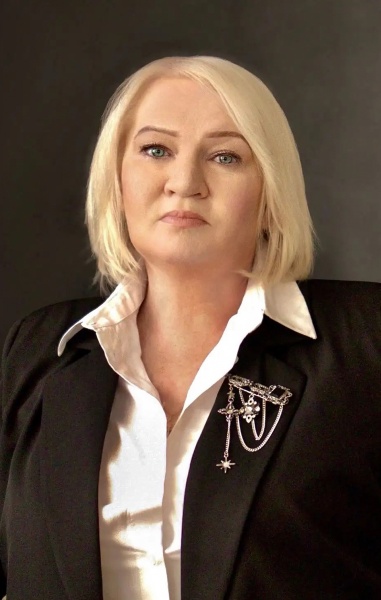
Как минимизировать риски, предусмотреть неочевидное и по-настоящему, без оглядки, насладиться каждым мгновением отпуска, расскажет нашим читателям Елена Юрьевна Самкова – заместитель генерального директора по продажам сети страховых агентств «Формула страхования», эксперт, для которого безопасность клиентов — не просто работа, а образ жизни.
Медовый месяц – не просто поездка. Это пролог к новой главе жизни, наполненный романтикой. В этот период хочется, чтобы мир вокруг вращался исключительно по вашему сценарию.
Но, к сожалению, реальность порой вносит свои, не всегда приятные коррективы. Непредсказуемые сюрпризы, способные омрачить долгожданное путешествие, подстерегают именно тогда, когда вы расслаблены и уязвимы. Именно для таких моментов и существует финансовый щит, имя которому – туристическая страховка.
Безопасность – это не дополнительная опция, а тот самый фундамент, на котором строится по-настоящему идеальный, беззаботный отпуск. И здесь на первый план выходит туристическая страховка. Однако наличие полиса в кармане – это лишь половина дела. Мнимая уверенность может быть опаснее, чем её полное отсутствие. При оформлении страховки я настоятельно рекомендую отнестись к процессу не формально, а как к проектированию вашей личной системы безопасности, обратив внимание на несколько ключевых моментов, которые обеспечат вам настоящую, а не иллюзорную защиту.
Первая и самая распространённая ловушка, в которую попадают счастливые пары, – доверие страховке, автоматически включённой в пакетный тур. Задайте себе вопрос: заботится ли массовый туроператор о ваших индивидуальных рисках? Ответ очевиден. Зачастую такой полис носит минимальный набор рисков. Его задача – формально удовлетворить требования консульства для выдачи визы и покрыть лишь базовые медицинские расходы по самому низкому тарифу. Он не покроет и десятой доли тех рисков, которые могут превратить сказку в кошмар: от визита к стоматологу из-за острой боли до необходимости срочной хирургической операции или сложной медицинской эвакуации.
Гораздо надёжнее и дальновиднее – оформить отдельный полис. Вы сами выбираете те опции, которые актуальны именно для ваших планов на медовый месяц. Вы летите в Азию и планируете дегустацию уличной еды? Добавьте опцию «помощь при пищевых отравлениях» с повышенным лимитом. Собираетесь арендовать скутер для поездок по острову? Включите «активный отдых» и «управление мопедом». Планируете восхождение на вулкан или дайвинг? Нужны специальные расширенные покрытия. Вы создаёте не просто страховку, а персональную защиту.
В разделе «Исключения из страхового покрытия» скрываются самые коварные нюансы. Если с вами произойдёт страховое событие – травма, полученная во время весёлой вечеринки у бассейна, или отравление, в состоянии даже лёгкого алкогольного опьянения, это почти гарантированный отказ в выплате. Страховые компании очень строго трактуют этот пункт. Уровень алкоголя в крови, зафиксированный врачом, становится юридическим основанием для отказа в выплате.
Существуют и другие классические примеры «ловушек». Если вы употребите пищу, которая обострит ваше хроническое заболевание (например, острое спровоцирует панкреатит), это попадёт в перечень исключений как «обострение хронического заболевания». Если вы получите травму во время экскурсии с гидом, не имеющим государственной лицензии и страховки, это трактуется как «действия с высокой степенью риска, предпринятые добровольно». В результате – страховой выплаты вы не увидите, и счёт из клиники, который может достигать десятков тысяч долларов, ляжет на ваши плечи.
При любом инциденте – будь то задержка рейса на три часа, которая сорвала стыковку, или составление акта о потере багажа – немедленно, прямо на месте, включайте режим «сборщика улик». Собирайте все до единой подтверждающие бумаги: официальные справки от авиакомпании с печатью, чеки на воду и еду, которые вам пришлось покупать из-за задержки, официальные акты о пропаже чемоданов (PIR – Property Irregularity Report). Фотографируйте всё: табло вылетов, ваш повреждённый чемодан, экран телефона с сообщением от авиакомпании. Это критически важно для успешной подачи претензии в страховую компанию.
Досконально изучите раздел о форс-мажоре. У разных страховщиков трактовка этого понятия может отличаться. Для одного полис «покроет» отмену всего тура из-за внезапно начавшегося извержения вулкана, урагана или массовых беспорядков в стране пребывания, для другого – это не будет считаться страховым случаем, так как событие «носило прогнозируемый характер» или «не было признано официально чрезвычайной ситуацией на государственном уровне». Уточняйте, что именно компания понимает под «стихийным бедствием» и «социально-политическими волнениями».
Обязательно изучите два ключевых параметра: лимиты выплат и наличие франшизы. Лимит – это максимальная сумма, которую компания готова заплатить по конкретному риску. Франшиза – это та часть убытка, которую вы в любом случае оплачиваете сами.
Большинство компаний требуют, чтобы полис был куплен минимум за 5–7 дней до вылета.
В суматохе сборов есть один критически важный аспект. Это защита вашей квартиры. Пустующее жильё – уязвимая мишень для целой серии бытовых катастроф. Страхуйте: залив, пожар и воздействие дыма, противоправные действия третьих лиц, гражданскую ответственность.
Выбирайте по ценности: если у вас дизайнерский ремонт – страхуйте отделку. Если квартира забита дорогой техникой и мебелью – домашнее имущество. Если вы живёте выше первого этажа – гражданская ответственность обязательна.
Необходим высокий лимит по гражданской ответственности в полисе (рекомендуется от 500 000 рублей и выше).
Не выбирайте полис только по цене. Дешёвый вариант – это всегда компромисс. Он может не покрывать ключевые риски или иметь мизерные лимиты, которые не покроют даже покраску одной стены.
Страховка – это компенсация, а не предотвращение. Перед выходом из дома: перекройте краны подачи воды на входе в квартиру, отключите все электроприборы из розеток, проверьте, плотно ли закрыты окна и балконная дверь, уберите все ценности, документы, деньги в сейф или в неочевидное место, оставьте запасной комплект ключей доверенному лицу на случай экстренного доступа, предупредите соседей, которым доверяете, или консьержа о своём отъезде.
Так вы своими действиями снижаете вероятность аварии (профилактика), а затем страхуете финансовые последствия того, что всё равно может случиться вопреки всему (защита).
Перед финальной оплатой полиса я советую ещё раз, вдумчиво и не торопясь, сверить список рисков с вашими реальными планами. Возможно, это не только лежание на пляже. Может быть, вами запланирован активный отдых. И это повод добавить соответствующую опцию в полис.
Будьте счастливы, берегите себя! Ведь истинная романтика рождается не в отсутствии проблем, а в полной уверенности, что любая из них – решаема.


Ваш комментарий будет первым!
Новости

Очень замечательная свадебная прическа нашей невесты! Спасибо! Профессиональный...
26 марта 2026г.нас пригласили на вручение медалей к 50 летию свадьбы.Выражаю огромную...
давно на рынке, цена - качество. идеально